
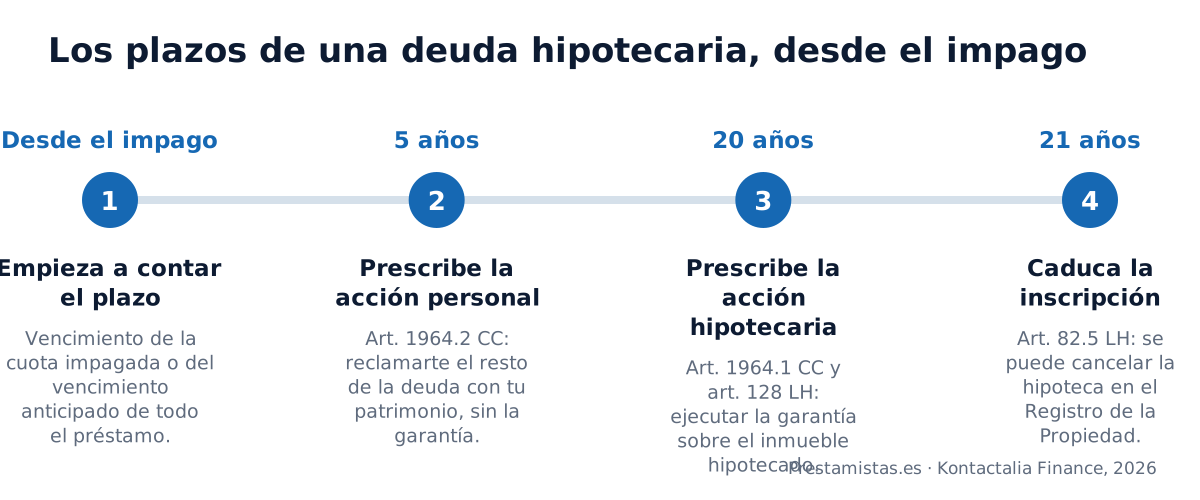
Una deuda hipotecaria prescribe en dos tiempos distintos. El derecho del acreedor a ejecutar la garantía sobre el inmueble se extingue a los 20 años desde que puede reclamarse el pago (art. 1964.1 del Código Civil y art. 128 de la Ley Hipotecaria).
El derecho a reclamarte el resto de la deuda con tu patrimonio, si la ejecución no cubre el importe, se extingue a los 5 años (art. 1964.2 CC). Ninguno de los dos plazos corre solo: se reinicia cada vez que el acreedor reclama o tú reconoces la deuda.
Que una deuda prescriba no significa que se perdone: significa que quien la reclama pierde el derecho a exigirla por la vía judicial, porque dejó pasar demasiado tiempo sin moverse.
En una hipoteca ese «demasiado tiempo» no es un único plazo, porque conviven dos acciones distintas sobre el mismo impago: la acción real sobre el inmueble y la acción personal sobre el resto de tu patrimonio. Aquí tienes los plazos exactos, desde cuándo se cuentan, qué los interrumpe y qué hacer si te reclaman una deuda hipotecaria de hace años.
Qué significa que una deuda hipotecaria prescriba (y qué no significa)
La prescripción extintiva es el efecto de que el titular de un derecho (aquí, el acreedor) no lo ejercite durante el plazo que marca la ley. Pasado ese plazo, si tú no has reconocido la deuda y él no ha reclamado, el derecho a exigirla judicialmente se extingue. La deuda sigue existiendo como obligación civil, pero deja de ser exigible por esa vía.
Hay dos matices que conviene tener claros desde el principio. El primero: la prescripción no se aplica sola. Si te demandan por una deuda ya prescrita, tienes que alegarlo tú como excepción dentro del proceso, normalmente con la ayuda de un abogado; el juzgado no lo revisa de oficio.
El segundo: prescripción no es lo mismo que caducidad registral de la hipoteca, una figura distinta que ves más abajo y que limpia el Registro de la Propiedad sin decir nada por sí sola sobre si la deuda sigue viva.
Los dos plazos que conviven en una misma hipoteca
Una hipoteca te da al acreedor dos vías de reclamación distintas, y cada una prescribe por su cuenta:
- Acción hipotecaria (real). Es el derecho a ejecutar la garantía, es decir, a subastar el inmueble hipotecado para cobrarse con su importe. Prescribe a los 20 años, según el art. 1964.1 del Código Civil y el art. 128 de la Ley Hipotecaria.
- Acción personal. Es el derecho a reclamarte la deuda con el resto de tu patrimonio (nómina, cuentas, otros bienes), al margen del inmueble hipotecado. Prescribe a los 5 años, según el art. 1964.2 CC, tras la reforma de la Ley 42/2015. Antes de esa reforma el plazo era de 15 años, y la disposición transitoria quinta de la propia ley fija el régimen para las deudas anteriores a su entrada en vigor, el 7 de octubre de 2015.
| Elemento | Acción hipotecaria | Acción personal |
|---|---|---|
| Qué persigue | Ejecutar la garantía: subastar el inmueble hipotecado. | Reclamarte la deuda con el resto de tu patrimonio. |
| Plazo | 20 años. | 5 años. |
| Norma | Art. 1964.1 CC y art. 128 de la Ley Hipotecaria. | Art. 1964.2 CC, tras la Ley 42/2015. |
| Desde cuándo cuenta | Desde que puede exigirse el pago: vencimiento o impago. | Desde que la deuda es exigible, o desde la ejecución si queda un resto. |
| Si prescribe | El acreedor ya no puede ejecutar el inmueble por esa deuda. | El acreedor ya no puede ir contra tu otro patrimonio por esa deuda. |
La consecuencia práctica es que una deuda con garantía hipotecaria «aguanta» mucho más tiempo que una deuda sin respaldo de un inmueble: el acreedor tiene 20 años para actuar contra el inmueble, aunque su margen para ir contra el resto de tu patrimonio se cierre antes, a los 5.
Desde cuándo empieza a contar el plazo
El plazo no arranca con la firma de la hipoteca, sino con el impago: desde el momento en que la deuda es exigible. En la práctica eso suele ser una de estas dos fechas:
- El vencimiento de la cuota impagada, si el banco reclama recibo a recibo.
- La fecha del vencimiento anticipado, si el banco declara vencido todo el préstamo tras varias cuotas sin pagar: desde ese día puede reclamarte el importe entero, y desde ese día empieza a contar el plazo sobre la totalidad de la deuda.
Si el banco ya ejecutó la hipoteca y quedó un resto por cobrar tras la subasta, el plazo de la acción personal sobre ese resto se cuenta desde que la deuda pendiente queda determinada al final del procedimiento, como ves en el apartado siguiente.
Qué interrumpe el plazo y lo reinicia desde cero
El art. 1973 del Código Civil recoge tres actos que interrumpen la prescripción y hacen que el plazo vuelva a contar entero desde ese día:
- Reclamación judicial. Una demanda o cualquier actuación dentro de un procedimiento judicial contra ti por esa deuda.
- Reclamación extrajudicial del acreedor. Un burofax, una carta certificada o cualquier requerimiento fehaciente pidiéndote el pago.
- Reconocimiento de la deuda por tu parte. Pagar aunque sea una parte, pedir un aplazamiento, firmar un reconocimiento de deuda o cualquier gesto que admita que debes ese dinero.
Cada interrupción no acorta el plazo: lo pone a cero. Por eso un acreedor activo, que reclama con cierta periodicidad, rara vez llega a dejar prescribir una deuda importante; la prescripción suele darse cuando el acreedor pierde el rastro del deudor, vende la cartera sin gestionarla o directamente abandona el cobro.
Qué pasa con la deuda que queda tras una ejecución hipotecaria
Cuando el banco ejecuta la hipoteca y saca el inmueble a subasta, lo habitual es que el importe obtenido se destine primero a cubrir la deuda. Si no la cubre entera, el art. 579 de la Ley de Enjuiciamiento Civil permite al acreedor seguir el procedimiento contra el resto de tu patrimonio por la diferencia.
Esa diferencia es ya una deuda personal, sin inmueble que responda, y le aplica el plazo de 5 años de la acción personal, contado desde que queda determinada al cierre del procedimiento de ejecución.
La propia LEC prevé reglas específicas para reducir esa deuda pendiente en determinados supuestos (por ejemplo, cuando el banco se adjudica la vivienda habitual por un valor bajo); los porcentajes concretos dependen de cada procedimiento, por lo que conviene revisarlos con el abogado que llevó la ejecución.
Es habitual que, pasado un tiempo sin cobrar, el banco no reclame él mismo esa deuda pendiente, sino que la venda a un fondo de inversión o a una gestora de cobros, mediante una cesión de crédito.
Ese cambio de acreedor no reinicia el plazo de prescripción ni te concede una prórroga: el fondo que compra la deuda se subroga en la posición del banco con los mismos plazos que ya corrían, contados desde la misma fecha de origen.
Lo único que interrumpe el plazo sigue siendo una reclamación judicial, una reclamación extrajudicial fehaciente o un reconocimiento de deuda por tu parte, sea quien sea el titular del crédito en ese momento.
Por eso, si te reclama una empresa distinta de tu banco original, lo primero es pedirle que acredite la cesión y la fecha exacta del último acto que interrumpió la prescripción, no dar por hecho que el contador empieza de cero solo porque ha cambiado de manos.
La caducidad registral de la hipoteca no es lo mismo que la prescripción de la deuda
Aparte de la prescripción, existe una figura distinta que actúa solo sobre el Registro de la Propiedad: la caducidad de la inscripción hipotecaria del art. 82.5 de la Ley Hipotecaria. Transcurridos 20 años desde el vencimiento de la obligación garantizada según lo que diga el propio Registro, más 1 año más de margen, la inscripción de la hipoteca puede cancelarse por caducidad, sin necesidad del consentimiento del acreedor ni de una resolución judicial.
La diferencia es importante: la caducidad registral limpia la nota de la hipoteca en el Registro, pero no dice nada sobre si la deuda sigue siendo exigible. En la práctica, cuando llegan esos 21 años, la acción hipotecaria ya ha prescrito casi siempre (recuerda, a los 20), por lo que ambos mecanismos suelen coincidir en el tiempo, pero son jurídicamente independientes: uno extingue el derecho a ejecutar, el otro cancela el asiento registral.
En qué se diferencia de un préstamo personal
Un préstamo personal, sin inmueble que responda, solo tiene acción personal: prescribe a los 5 años y punto, contados desde el impago o el vencimiento anticipado.
Una deuda hipotecaria, en cambio, arrastra ese mismo plazo de 5 años para la parte personal y añade otros 20 para la acción sobre el inmueble, por lo que el margen real del acreedor es mucho más largo.
Si lo tuyo es un préstamo sin hipoteca detrás, tienes el detalle completo en cuándo prescribe una deuda de un préstamo personal.
Qué hacer si te reclaman una deuda hipotecaria antigua
Antes de pagar nada o de firmar cualquier documento, conviene ordenar los hechos:
- Fija la fecha exacta del vencimiento anticipado o de la última cuota impagada: es el punto de partida del plazo.
- Revisa si ha habido interrupciones: burofax, requerimientos, demandas o pagos parciales que hayan reiniciado el contador.
- No reconozcas la deuda sin comprobarlo antes. Pagar una parte, pedir un aplazamiento o firmar un reconocimiento reinicia el plazo desde cero, aunque la deuda estuviera cerca de prescribir.
- Comprueba el Registro de la Propiedad. La nota simple te dice si la hipoteca sigue inscrita o si ya se canceló por caducidad.
- Si te demandan, alega la prescripción con un abogado. No se aplica de oficio: hay que plantearla dentro del procedimiento.
Cuándo un préstamo con garantía hipotecaria puede ayudarte
Si la deuda no ha prescrito y hay un embargo o una subasta en marcha sobre tu vivienda, el reloj de ese procedimiento corre aparte del de la prescripción, y esperar no suele ser la mejor estrategia.
En esos casos, un préstamo con la garantía de un inmueble, el mismo u otro, puede darte la liquidez para cancelar la deuda que dispara el procedimiento y frenarlo a tiempo: lo tratamos con más detalle en préstamos para cancelar un embargo o parar una subasta.
Estructuramos préstamos a través de nuestros prestamistas privados, siempre con la garantía de un inmueble: desde 15.000 € · como máximo el 40 % del valor de tasación, siendo lo habitual entre el 25 % y el 40 % · TIN desde el 10 % · hasta 20 años · cancelación anticipada desde el 0 %.
Si el inmueble tiene una hipoteca u otra carga, el préstamo la cancela en la firma y ese importe forma parte del préstamo concedido. No se adelanta dinero al prestamista ni a nosotros en ningún momento.
Preguntas frecuentes sobre la prescripción de una deuda hipotecaria
Lo que conviene saber
¿Qué le pasa a mi casa si dejo de pagar un préstamo hipotecario o uno personal?
¿Qué consecuencias legales tiene no pagar la hipoteca durante varios años?
¿Puede reclamarme una hipoteca antigua el fondo que compró la deuda al banco?
¿Cuántas cuotas impagadas hacen falta para que el banco pueda ejecutar la hipoteca?
¿Prescribe la hipoteca de una vivienda heredada que nadie ha reclamado en años?
Cómo lo hacemos en Prestamistas.es
¿Podéis cancelar en la firma una hipoteca antigua que el banco nunca me reclamó?
¿Podéis prestarme si en la nota simple aparece una hipoteca antigua ya pagada?
¿Puedo pedir el préstamo si ya tengo una demanda de ejecución hipotecaria en curso?
¿Qué pasa si dejo de pagar vuestro préstamo: cuándo se puede ejecutar la garantía?
¿Puedo pagar con vuestro préstamo la deuda que quedó tras una ejecución aportando otro inmueble?
Conceptos que te ayudan a decidir
¿Qué es el procedimiento monitorio y puede usarse para reclamar una deuda hipotecaria?
¿Prescriben los intereses de demora de una hipoteca impagada antes que el capital?
¿Qué es la acción real hipotecaria frente a quien compra una vivienda hipotecada?
¿Qué es la certificación de dominio y cargas que pide el juzgado al iniciar una ejecución?
¿Qué es un reconocimiento de deuda y por qué no conviene firmarlo sin asesorarse?
Si lo que necesitas es financiación
- Dinero urgente · Respuesta en 24 h, viabilidad en 24-48 h y firma ante notario en unos 15 días.
- Financiación estando en ASNEF · Con la garantía de un inmueble, el préstamo paga la deuda del fichero en la firma y, con el justificante, pides tú la baja.
- Hipotecar tu vivienda sin nómina · Para autónomos, pensionistas o rentistas: se acreditan otros ingresos, no hace falta nómina.
Todos se conceden a través de nuestros prestamistas privados, siempre con la garantía de un inmueble y con contrato ante notario.
¿Te preocupa un embargo o una subasta sobre tu vivienda?
Si eres propietario de un inmueble, estudiamos tu caso sin compromiso. Te llamamos en menos de 24 h y tienes la viabilidad en 24-48 h.
Solicitar el estudio sin compromiso